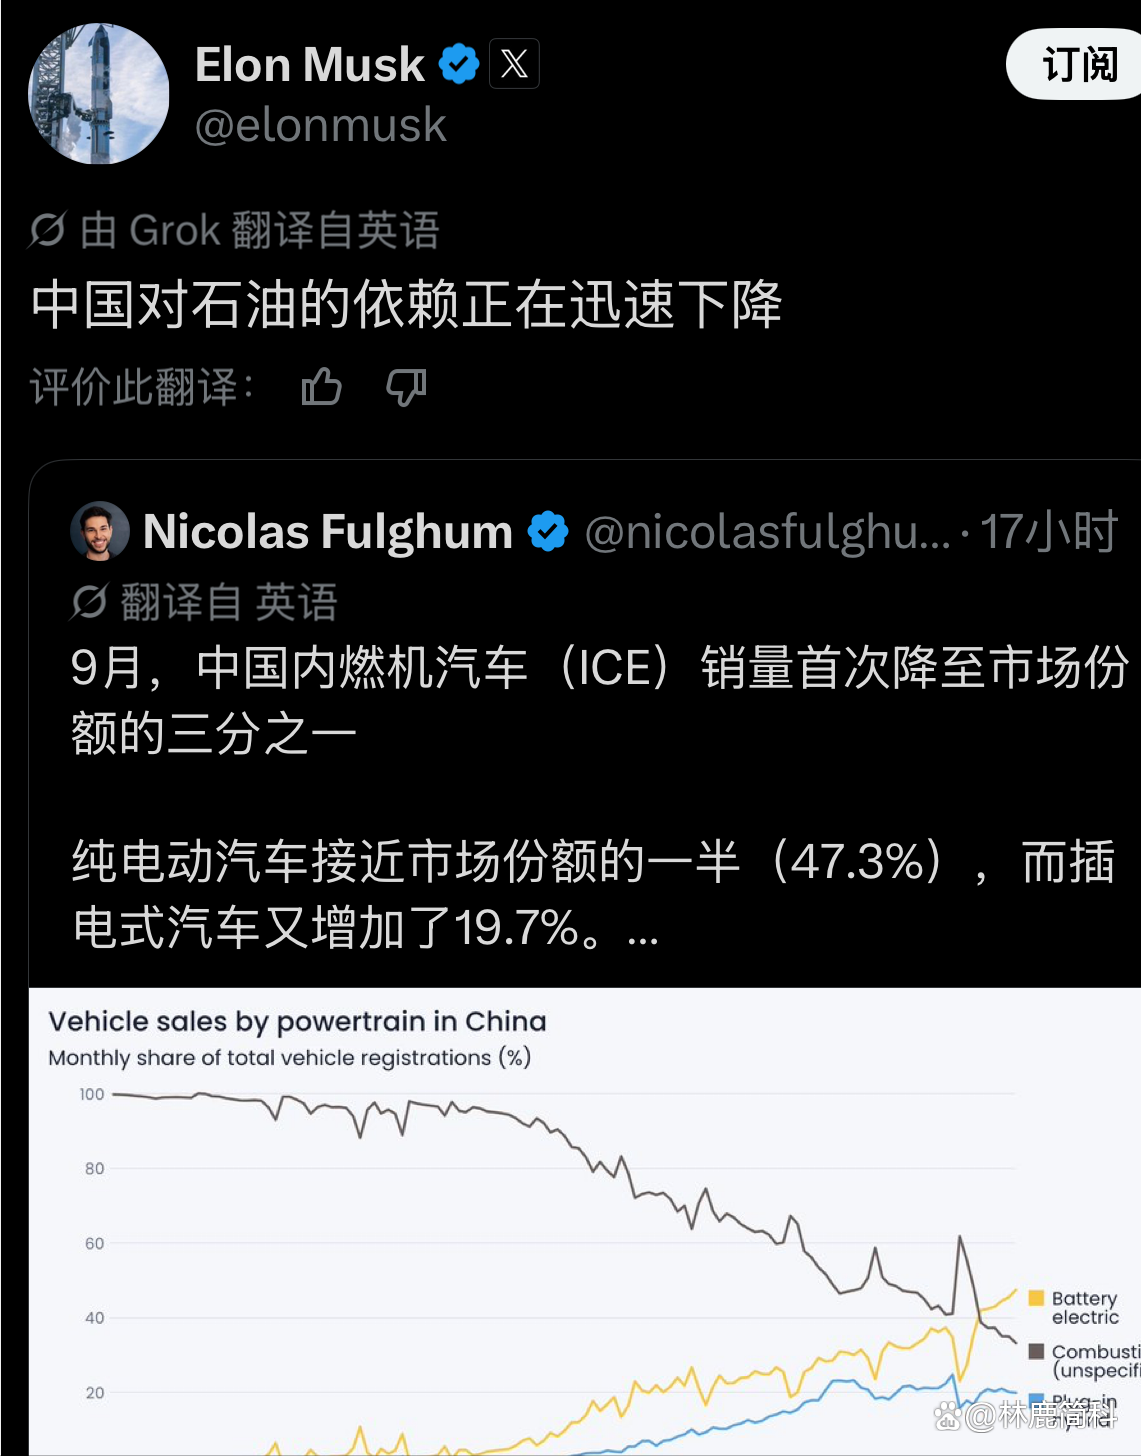
汽车市场换代,往往不是某一天突然发生,而是等数据摆到眼前,才发现旧秩序已经松动。2026年9月国内汽车销量构成里,燃油车占比首次降至33%,纯电动车占47.3%,插电混动车占19.7%,新能源车整体合计占比达67%。
回溯到五年之前,国内汽车市场里燃油车的占比尚且维持在九成以上。现如今这一占比仅剩下三分之一上下,变动速度极快,特斯拉创始人马斯克都转发了相关数据,感慨中国对石油的依赖正快速下降。
这不只是消费者换了种车,更牵动着能源怎么来、产业由谁主导。长期以来我国石油对外依存度保持在70%左右的较高水平,交通领域的用油消耗是国内石油消费的重要构成部分。汽车逐步转向电力,新增出行需求便不再完全跟着汽油走,而能由光伏、风电、水电和电网来支撑。
这并不意味着石油很快失去作用,但交通领域的电动化,确实会改变石油在经济和能源安全中的位置。过往原油需要依次完成开采、转运、炼化全流程,才能转化为汽车燃料,电动车却可以直接接入电网使用能源。当前能源供应链的全局发展态势,正同步出现相匹配的对应调整与转变。
现如今消费者做出选择的决策倾向,已经和过往的普遍情况存在明显区别。几年前,买电动车常被问电池坏了怎么办、冬天续航够不够。如今,续航、充电和使用成本已经成为不少人重新比较的重点。搭载800伏高压平台能够进一步提升补能速度,而智能座舱的存在,也让汽车摆脱了仅能满足通勤代步需求的单一工具定位。相比之下,燃油车熟悉的发动机声浪仍有拥趸,却越来越像一种个人偏好,而不是市场主流的必需品。
中国市场发展方向的转变,本身就是全球汽车产业洗牌进程中的组成部分全球纯燃油车销量占比从原先约73%降到49%,有史以来第一次低于五成;其总销量仍有2025万辆,同比下滑10%,跌幅差不多是全球汽车整体大盘的两倍。根据相关统计数据,燃油车到现在依旧拥有规模极大的用户群体,不过已经没办法独自占据全部的市场增长份额。
汽车动力架构也出现了明显转变,据全球相关统计数据,混动车型全年总销量达727万辆,数值已高于纯电车型的687万辆。消费者并没有只在“油”和“纯电”之间二选一,混动也成了过渡和折中方案。但整体发展方向十分清晰:纯燃油驱动的模式,正逐步让出增速最高的细分市场份额。
各地区的发展推进节奏存在明显差异:欧洲纯电销量同比上升32%,东南亚新能源销量大涨81%,国内燃油车销量则下滑26%。几乎在同一时间段,中国品牌拿下的全球纯电加插混车型总销量占比接近六成。过往依托发动机、变速箱搭建起来的技术优势,如今正由电池、电机、电控以及整车软件进行全新定义。
这同样是中国汽车产业成功把握住的至关重要的核心发展窗口。燃油车时代,德、日、美企业长期积累的机械技术优势,形成了不易跨越的门槛;电动化改变了竞争重心,中国凭借完整供应链、规模化生产和快速迭代,获得了新的竞争位置。能从跟随者升级为重要参与者,依靠的绝非单一技术独自发力,而是整条产业链的同步转型。
能源问题同样绕不开。油价会受地缘冲突影响,运输链条也牵涉开采、炼化和跨境供应;电力则可以来自光伏、风电、水电、核电等多种渠道,通过电网调度。电动车从根源上不属于零排放范畴,发电构成与电池制造环节都会影响其环境排放核算,电力供给的清洁度越高,交通领域可挖掘的减排潜力就越大。
市场层面接受程度的动态变动,是相关进程中格外关键的核心影响因素。有人体验过电动车的安静、加速和较低日常能耗后,未必愿意再换回燃油车。技术替代一旦改变用户习惯,竞争就不只是价格和配置之争,也是在争夺下一代消费者的默认选择。
对于海外传统汽车厂商而言,当前的核心难处就在于此:放缓电动化推进节奏虽能减轻短期投入负担,但市场并不会停下发展脚步等待他们。在我国2026年的新车登记统计范围内,新能源汽车的累计渗透占比已经提升至58.1%。结合行业相关预测来看,2030年全球纯电车型产量占比将突破30%,燃油车即便仍有市场存量,其所承受到的规模持续收缩的压力也在持续攀升。
油箱不会直接消失,发动机也不可能一夜之间彻底不见,汽车产业的发展重心已然从石油、机械转向电力、软件与供应链。旧时代不会立刻熄火,但新赛道已经开动,谁还把时间当成缓冲,谁就可能把它等成差距。
信源:央广网2026-06-21油电迭代节奏加速 乘用车市场迎结构性拐点
#上头条 聊热点#