
比亚迪在巴西月卖2.45万辆把雷诺逼急,砸3.19亿欧元用吉利平台造新车,以后买雷诺也带中国技术。
比亚迪在巴西8月把Dolphin Mini单月干到8299辆,这款小车直接挤进巴西全品牌车型第五,把菲亚特Strada、大众Polo之外那块中国车原本够不着的平民市场撕开口子。 你想啊,一款纯电小车单月将近8300台,放在两年前的巴西燃油车语境里,基本是不可想象的事。 更狠的是它不是一个人在冲,同月Dolphin再卖约6740辆,Song家族走插混和纯电组合跟进,比亚迪整个品牌8月24467辆,份额9.3%,全品牌第四,跟第三名雪佛兰只差3033辆。 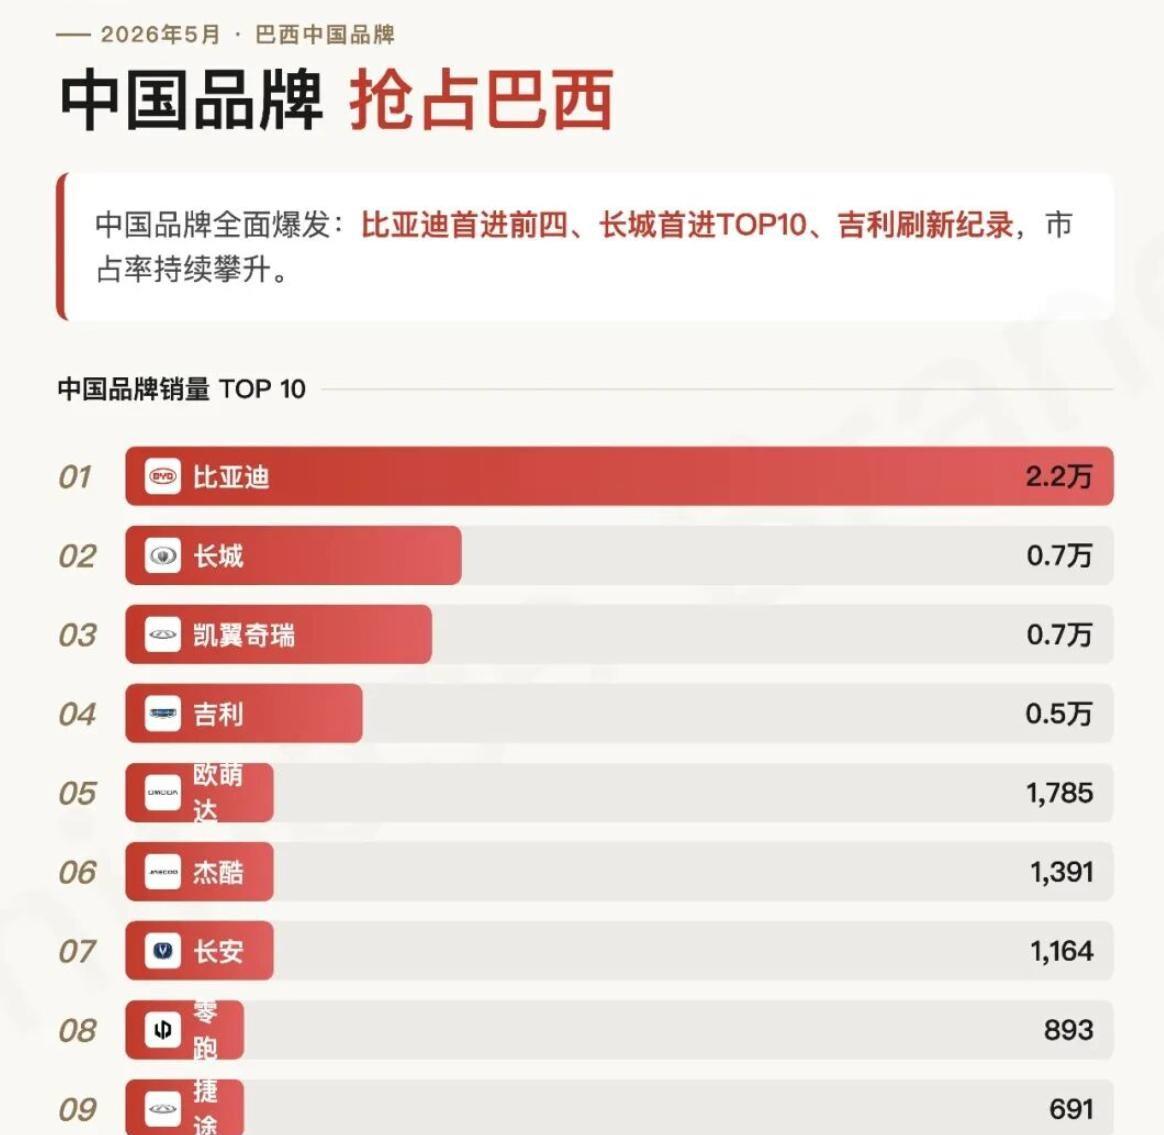
咱们把这个数拆开看就更明白雷诺为什么坐不住。 Fenabrave口径下,比亚迪2026年1—8月巴西累计14.69万辆,同比118.7%,已经超过它2025全年11.2万辆;8月单月同比149.3%。 同一张榜上,雷诺8月10015辆,份额3.8%,同比掉7.2%,全品牌第七。 不是雷诺完全没卖动,是它和比亚迪的节奏不在一个频率:比亚迪是纯电、插混、不同价位小车和SUV一起铺,雷诺还按传统燃油、混动、年度改款那套慢慢推。
2026年9月15日,雷诺和吉利把底牌摊了:双方巴西合资公司新增3.19亿欧元投资,折合约24.6亿元人民币,主要用于圣若泽杜斯皮尼艾斯的Ayrton Senna工业园升级、GEA新能源车型本地化、以及雷诺品牌后续电动化新品。 同一天,巴西本地生产的吉利EX5 EM-i正式下线,这款车国内对应银河星舰7,属于超级混动/插混产品,四季度交付;纯电小车EX2,国内对应星愿,计划2026年12月在该厂投产。 工厂年初已经完成技改,产线适配吉利GEA智能新能源架构,能跑纯电、插混、灵活燃料三种动力。
说实话,这笔3.19亿欧元最值得盯的,不是“又投钱建厂”,而是钱投向谁的平台。 GEA是吉利全球智能新能源架构,雷诺2027年起要用它出一款挂雷诺标的电动化车型;同时雷诺自己的Hybrid E-Tech 4×4 flex-fuel混动也进巴西,做四驱、灵活燃料、混动那套。 也就是说,以后巴西人进雷诺店,可能买到两套东西:一套雷诺自己牌子、吉利底层架构;一套雷诺自己混动技术、但节奏和过去自研长周期不一样。 对雷诺来讲,省掉的是从零搭纯电平台、做三电标定、做本地充电和软件适配那三五年。
吉利这边不是单纯供应商。 2025年11月,吉利拿雷诺巴西26.4%股份,雷诺保持控股并并表;双方成立Renault Geely do Brasil,共用Ayrton Senna工厂和雷诺在巴西的经销商、售后、金融网络。 上次合作框架里,合资公司原本计划投38亿雷亚尔;9月15日又追加20亿雷亚尔,2025—2027年巴西合计58亿雷亚尔,约11.26亿美元。 吉利出GEA、出EX5和EX2产品定义、出电混系统;雷诺出工厂产能、出全国渠道、出对巴西各州税费和乙醇市场的熟门熟路。 大家看这个组合别只看成“雷诺求救”,它更像老牌车企拿股权换时间,中国车企拿技术换产能。
巴西这个市场有个绕不开的点:乙醇。 加油站里汽油和乙醇混着卖,很多车本来就是flex-fuel,能烧任意比例乙醇汽油。 比亚迪进巴西不是只丢纯电,相关本地化动作里包含乙醇兼容和插混适配;吉利EX5 EM-i在巴西产线强调可切汽油、乙醇和混动模式;雷诺自己的Hybrid E-Tech 4×4 flex-fuel也专门冲这个场景。 你想啊,中国平台直接搬过去不灵,必须让电混系统认乙醇、让温控和标定适应当地高温高湿、让油箱和管路符合本地法规。 雷诺的价值就在这儿:它几十年在巴西卖燃油和柔性燃料车,知道哪个州税高、哪个港口清关慢、哪种金融方案小城市接受度高。
再把比亚迪那条线单独拉一下。 比亚迪走的是重资产自建,不是借别人厂。 巴伊亚州卡马萨里工厂做整车,配套电池、电机、电控方向,一期规划年产能15万辆,整体投资约71亿元人民币;相关报道提到从开工到首车下线约15个月,本地化率和磷酸铁锂材料加工也在推进。 8月比亚迪纯电和插混同时跑,Dolphin Mini打低价代步,Dolphin打家庭两厢,Song打紧凑SUV和插混长途,King、宋Pro、宋Plus补不同预算。 这种打法的问题是前期烧钱多、建厂周期长,但好处是供应链自己控、车型定价自己定、渠道不跟别人分润。
长城在巴西是另一条路。 它接手圣保罗州伊拉塞马波利斯原奔驰工厂,2025年8月投产,初期年产能约5万辆,哈弗H6混动在巴西8月卖到6433辆,进入车型前十;8月长城品牌9825辆,全品牌第八,同比150.4%。 它更重全工艺和直营控价,不靠当地老牌车企合资。 奇瑞在巴西走CKD和雅卡雷伊、阿纳波利斯两座工厂,年产能合计二十多万辆,本地化率六成以上;欧萌达、杰酷另外打年轻化。 长安跟CAOA在戈亚斯州合作,2026年3月投产,规划9万辆年产能;零跑借Stellantis渠道做轻资产。 所以巴西现在不是“中国车集体出口”五个字能概括的,里面分自建厂、收购改造厂、CKD组装、股权合资、纯渠道贴牌五种活法。 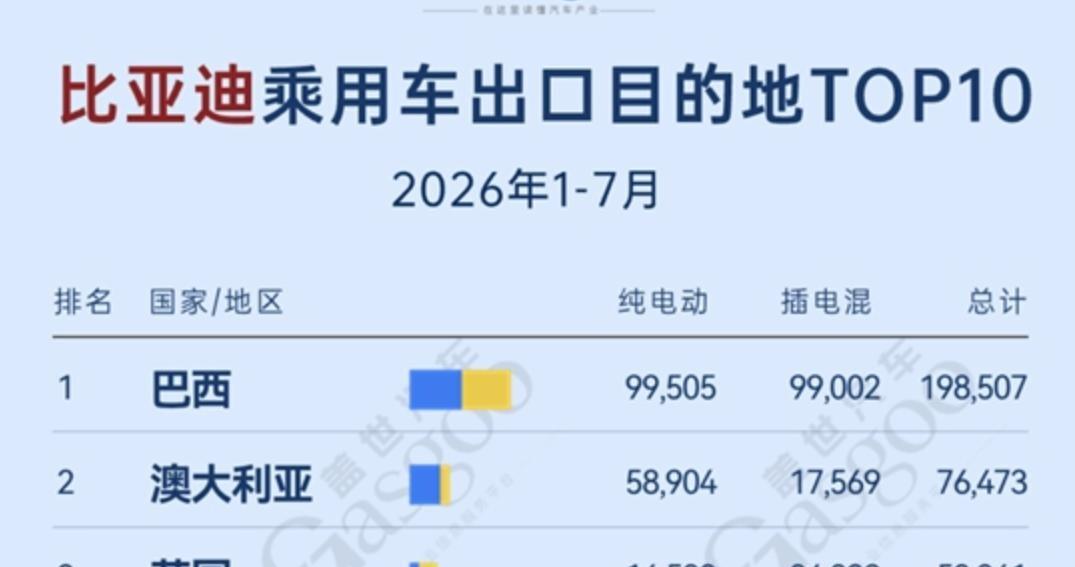
回到雷诺和吉利这3.19亿欧元。 它背后有巴西关税现实。 2026年7月1日起,巴西对电动和混动整车进口关税恢复到35%;部分资料提到2027年对CKD/SKD散件也会收紧。 吉利如果全靠从中国发EX5和EX2,到巴西终端价格会被税吃掉一大截;直接进雷诺厂本地组装,用已技改产线,能拿本地制造身份,也能用雷诺原有供应商和税务结构。 EX5 EM-i四季度交付、EX2十二月投产,这个时间表明吉利率先要的是“今年就有本地车可卖”,不是“三年后出全新平台”。
雷诺自己也不是没技术。 它在欧洲有E-Tech纯电和混动,有梅甘娜、R5、4等电动产品;但巴西市场要的是低成本柔性燃料混动、低价纯电小车、能跑长途的插混SUV,还要适配各州税收和本地金融。 自研一套从A0小车到紧凑SUV的纯电/插混通用平台,雷诺全球资源要分欧洲、南美、其他新兴市场;南美单独立项,周期按年算。 GEA已经在国内跑过银河、星愿、星舰7等车型,架构层支持纯电和混动,巴西技改后加flex-fuel,雷诺直接在其上做雷诺外观、调校、配置和售后规范,开发工作量从“造平台”降成“改应用”。
咱们换个角度想,这事最别扭的地方就在这:以前是外资把平台拿进中国,合资车企用外方架构换中国市场;现在雷诺在巴西用吉利GEA,挂雷诺标,卖拉美用户。 平台反向流动比整车反向出口更刺眼,因为平台包含电子电气、三电、底盘接口、软件栈,授权出去等于把研发资产变成可收费、可分红、可控制迭代的生意。 吉利拿26.4%雷诺巴西股权,不控股,但车型导入、GEA授权、EX5/EX2生产排期都深度参与;雷诺拿时间和产品密度,2027年再补一款雷诺标GEA车,和自家flex混动并行,不用等到自研纯电平台成熟。
8月车型榜另一个细节也值得说。 Dolphin Mini 8299辆第五,Dolphin 6740辆第九,长城哈弗H6 6433辆第十,吉利EX2如果按部分渠道统计8月已有5804辆进口/临近投产前的铺货口径排第十一。 也就是巴西前十周边已经围着三四个中国车系,雷诺店如果2027年才上GEA雷诺车,中间这一年多要靠现有燃油、CLIO、Kardian、Duster和自家电混顶着,面对比亚迪月均两三万、长城近万、吉利EX系列起量,压力不是“少卖几千辆”,是经销商会问总部为什么新能源目录这么薄。
巴西电动化大盘也在变。 Anfavea数据,2026年1—8月电动化轻型车约37.2万辆,同比125.8%,电动化渗透率从去年同约10.4%升到约19.7%;8月单月电动化占整体24.4%,纯电2.59万辆。 这个速度下,传统车企“先观察再立项”会丢窗口。 雷诺追加3.19亿欧元,表面是工厂升级,实际是把GEA车型、EX5/EX2产能、雷诺混动三条线一起钉进2026—2027交付表,避免2028年再补产品时市场已被中国品牌占熟。
比亚迪那边逼近雪佛兰3033辆差距,说明它不止吃小型纯电。 Song家族、宋Pro、宋Plus覆盖家庭SUV,Dolphin覆盖两厢,Mini覆盖入门,King覆盖网约车和出租,插混解决长途和乙醇替代,纯电解决城市和低成本通勤。 雷诺如果没有类似全价位新能源矩阵,只靠一两款自研电车,永远追不上这种铺货密度。 用吉利平台后,雷诺可以快速有A0纯电(借EX2类技术)、紧凑插混SUV(借EX5/GEA)、自己再给四驱flex混动做皮卡和SUV,三条线不全自己写代码,交付节奏能对齐中国品牌。
渠道层面也现实。 雷诺在巴西有几百家经销商和多年售后体系,吉利EX5 EM-i、EX2进同一个厂,不等于全进雷诺店,但生产、备件、质保体系共用,会降低吉利独立建网成本。 对普通买家来说,以后看车会出现一种混淆:同样GEA底子,吉利标EX5和雷诺标2027新车可能动力相近、电池相近、车机同源,区别在外观、悬挂调校、保修政策和经销商距离。 大家买车不用只认“法国车”或“中国车”,看底层平台反而更准。 
关税、乙醇、各州ICMS税、本地化率要求,这三件事把“直接在巴西卖中国车”变成“必须在巴西造中国技术”。 比亚迪选自建,长城选收购改造,吉利选雷诺合资,奇瑞选CKD,长安选CAOA合作,零跑选Stellantis合作,本质都是把进口税和本地政策成本降下来。 雷诺作为被冲击的传统方,不自己从零建新能源全产业链,而是把吉利架构嵌进自己工厂,等于用最少资本开支换最多新能源SKU。 3.19亿欧元相对比亚迪71亿元自建、长城收购改造全工艺,属于中等投入、快产出。
再把时间线理一遍更清楚。 2025年11月吉利和雷诺签巴西合作、吉利拿26.4%股份;2026年初Ayrton Senna工厂技改完;2026年9月15日EX5 EM-i下线、宣布追加3.19亿欧元、20亿雷亚尔新增投资;EX5 EM-i四季度交付,EX2纯电12月投产;2027年雷诺品牌GEA车下线,同时雷诺Hybrid E-Tech 4×4 flex-fuel混动项目推进。 对比比亚迪2026年8月已经2.45万辆、1—8月14.69万辆,雷诺这套时间表明显是追赶表,不是领先表。
大家常误以为“传统车企怕中国车是因为不会做电池”,其实雷诺怕的是产品节拍。 比亚迪在巴西8月纯电加插混多车同推,Dolphin Mini单车型接近8300,Dolphin近7000,Song系列数千,换代和改款按中国节奏走;雷诺欧洲电车再先进,南美立项、认证、柔性燃料标定、经销商培训一轮下来,可能比对手晚两三年。 GEA把底层三电和电子架构包好,雷诺只做本地化应用,晚一年变晚几个月,这就是3.19亿欧元买的核心东西。
巴西各州税收和进口政策还会继续逼所有玩家本地化。 2026年7月后进口电动/混动35%关税,本地组装若符合巴西汽车产业政策可获得相对优势;Mover计划和Rota 2030提供部分税收激励,但前提是投资、研发、本地零部件比例到位。 雷诺吉利58亿雷亚尔总盘子、工厂技改、GEA本地化,正好卡在政策门槛上;比亚迪卡马萨里全工艺、长城圣保罗全工艺、奇瑞CKD也各按自己本地化率拿政策。 以后比的不是谁车在中国便宜,而是谁在巴西本地工厂成本更低、乙醇混动更顺、经销商返修率更小。
说回普通读者最关心的买车。 若2027年雷诺GEA车上市,它和吉利EX5/EX2可能会有同平台但不同调校的情况;若雷诺flex混动四驱先上,它和吉利插混会按“要不要外接充电”分流。 比亚迪继续用自建厂控价,Dolphin Mini和Dolphin把入门纯电压住,Song和宋Pro吃家庭插混。 长城哈弗H6混动已经用8月6433辆证明中国混动SUV在巴西不是小众。 雷诺想靠3.19亿欧元翻盘,不靠“法国情怀”,靠能不能把吉利平台包装成巴西人愿意进店试、售后不烦、乙醇能混、价格接近比亚迪的实车。
最后看一个被很多人忽略的数:8月中国品牌在巴西整体存在感。 Fenabrave/Anfavea综合口径,比亚迪14.69万、1—8月第四;长城8月9825、1—8月54340;吉利8月巴西终端部分统计超7500、EX2临近投产量;欧萌达、杰酷、奇瑞、长安、零跑、名爵都在进。 雷诺全月1万出头还同比下滑,不是它一家弱,是它面对的中国阵列从“一个比亚迪”变成“比亚迪+吉利雷诺+长城+奇瑞+欧萌达”多层夹击。 3.19亿欧元能不能把雷诺从第七拉回前五,不看口号,看2027年GEA雷诺车定价、EX5/EX2交付量、flex混动四驱有没有把乙醇用户留下。

