
它爬到坡顶,腾空,翻半圈,落地。
现场视频传回国内,第一波评论是「这是不是AI生成的」。
给结论
特斯拉造这台车,是为了让市场继续按科技公司给它定价。这笔广告费,最后由买Model Y的人分摊。
📌 本文看点
01
它离地十几秒,不是二十分钟
02
那6200亿,是拼出来的
03
它必须造这台车,因为别的都撑不住了
它离地十几秒,不是二十分钟
先把「飞行」这两个字拆开。
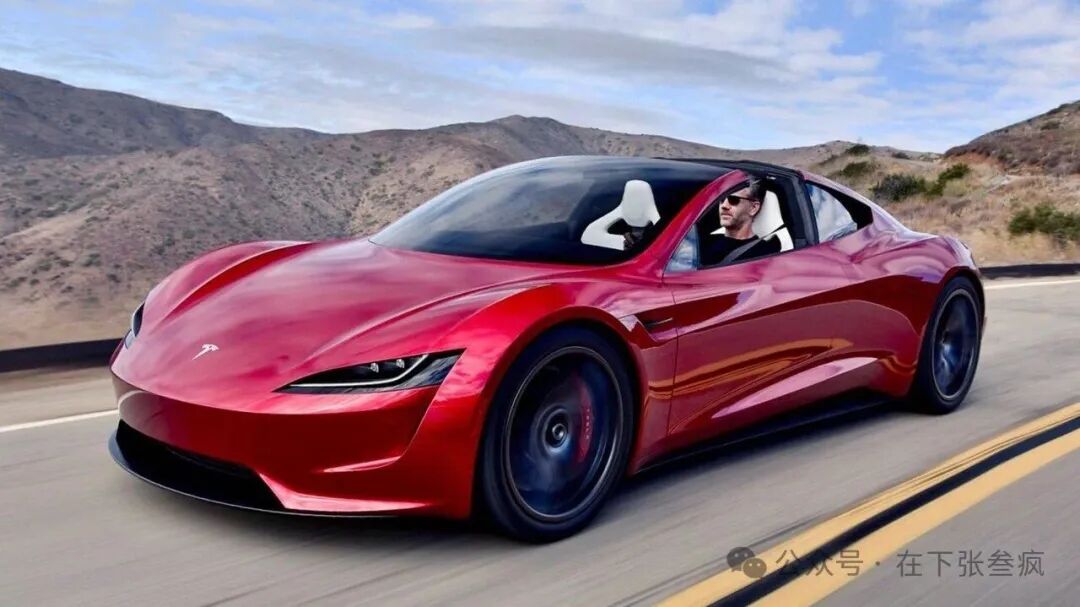
图1特斯拉 Roadster 二代,那天在台上做动作的就是这个系列(图源:搜狐汽车)
特斯拉工程副总裁Lars Moravy在现场给了硬件清单。两具碳纤维高压气瓶,总容积600升,储气250公斤,压力约400个大气压。车底10个冷气喷嘴,一套多模式风扇,最大能压出2G的吸附力。
首席设计师Franz von Holzhausen说,气动外形借鉴了SR-71黑鸟和F-35。
听起来像航天。
算起来不是。一台两吨的车要悬停,需要约19.6千牛的推力。按有效喷气速度500米每秒算,每秒得喷掉39公斤气。
250公斤气,够6秒多一点。
峰值推力下更短,不到2秒。
所以那套动作的真实名字叫超级弹跳加姿态控制。空中时间撑死十几秒。
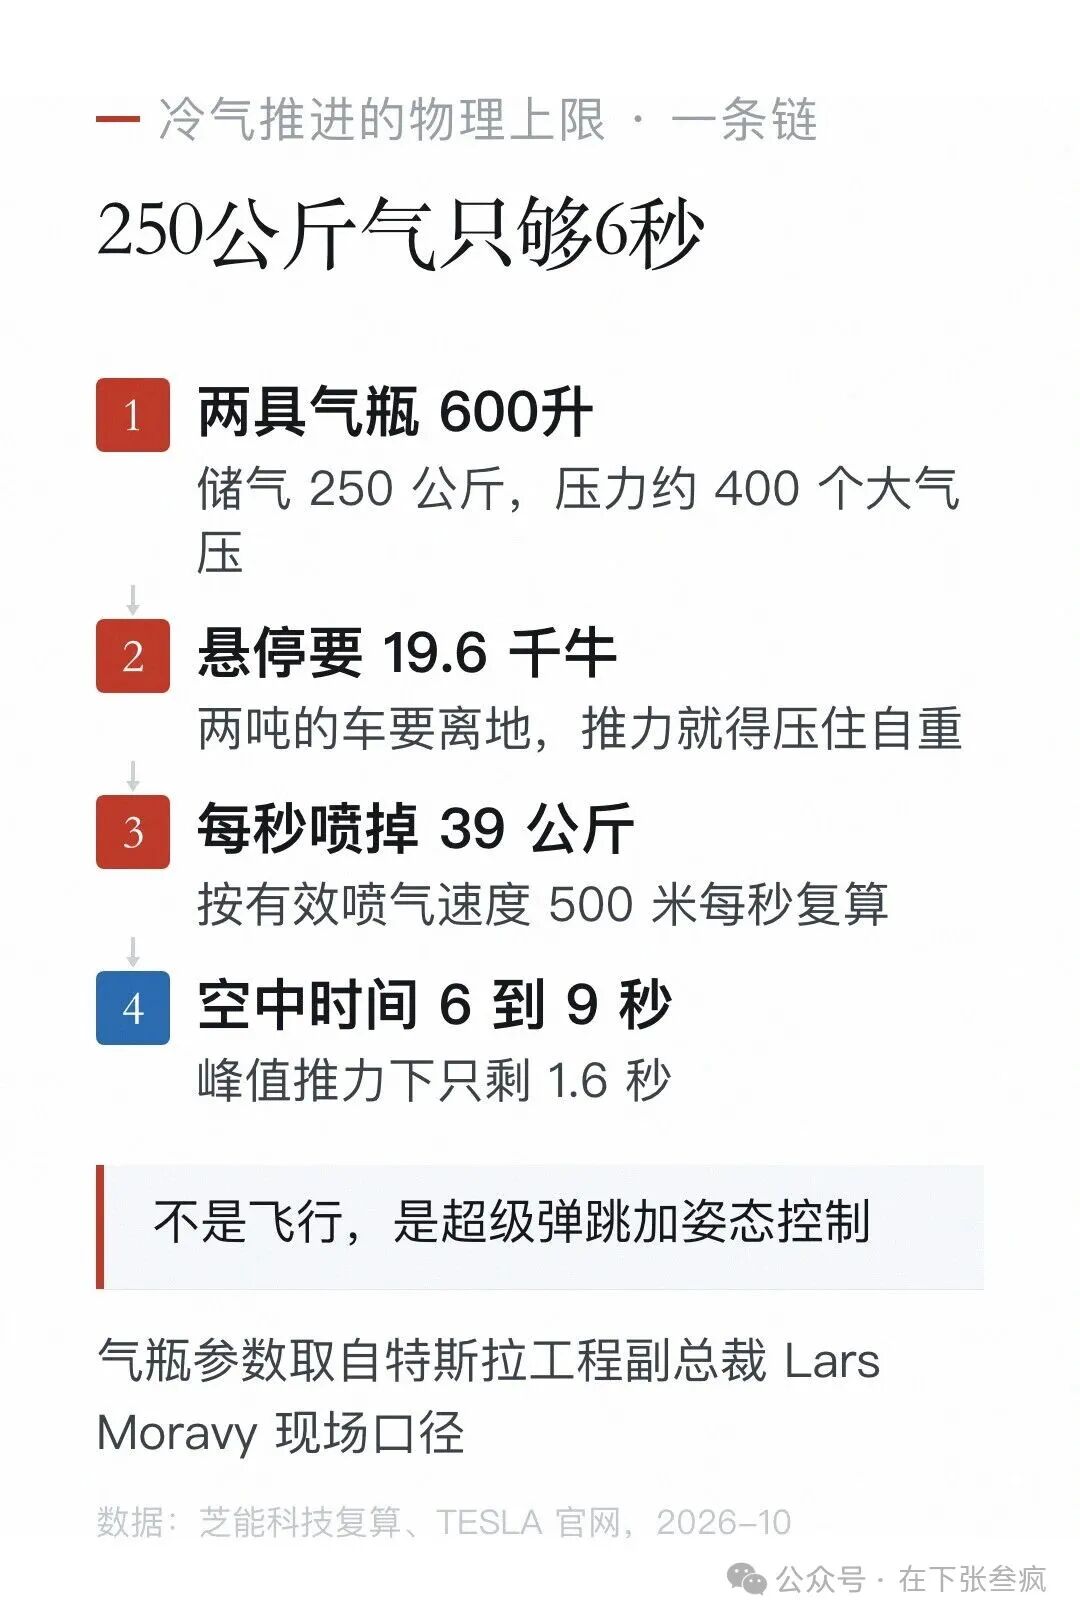
图2冷气推进的物理上限,250公斤气只够6秒(数据来源:芝能科技复算、TESLA官网参数)
小鹏汇天创始人赵德力给了另一套判断。他认为这套系统本质是单组元短时间火箭,续航约20秒。
两种说法在推进剂上直接打架。特斯拉说是压缩空气、不燃烧;赵德力说那更像过氧化氢分解。
谁对,目前没有第三方拆解背书。
但两边在一个结论上是一致的。它飞不了远,也飞不了久。
美国联邦航空管理局发言人的表述最干脆,这台车不符合该局对航空器的定义。
那6200亿,是拼出来的
发布会之后,全网都在传一个数字。五天市值蒸发6200亿。
这个数字经不起对账。
先说跌幅。中文报道普遍写「本周5个交易日大跌超7%」。7.31%是相对10月9日收盘382.70美元算的。相对10月12日的378.03,实际是6.17%。
再说金额。930亿美元这个数,对应的正是6.17%,不是7%。如果真按10月9日算,差额约1100亿美元,折人民币7800亿。
两个口径被拼进了同一句话。
10月12日到15日,也就是发布会之前那四个交易日,特斯拉累计跌了5.30%。发布会后第一个交易日跌2.13%。
同一天纳斯达克跌2.15%,它跌2.13%,几乎一模一样。
整周跌幅的大头,在车还没上台的时候就跌完了。
真正和这场发布有关的价格行为,在当天盘中。盘前一度涨超5%,开盘涨1.85%,收盘跌2.13%,从日内高点回撤约7个点。
这是买预期、卖事实。不是市场在给「飞行汽车」判死刑。
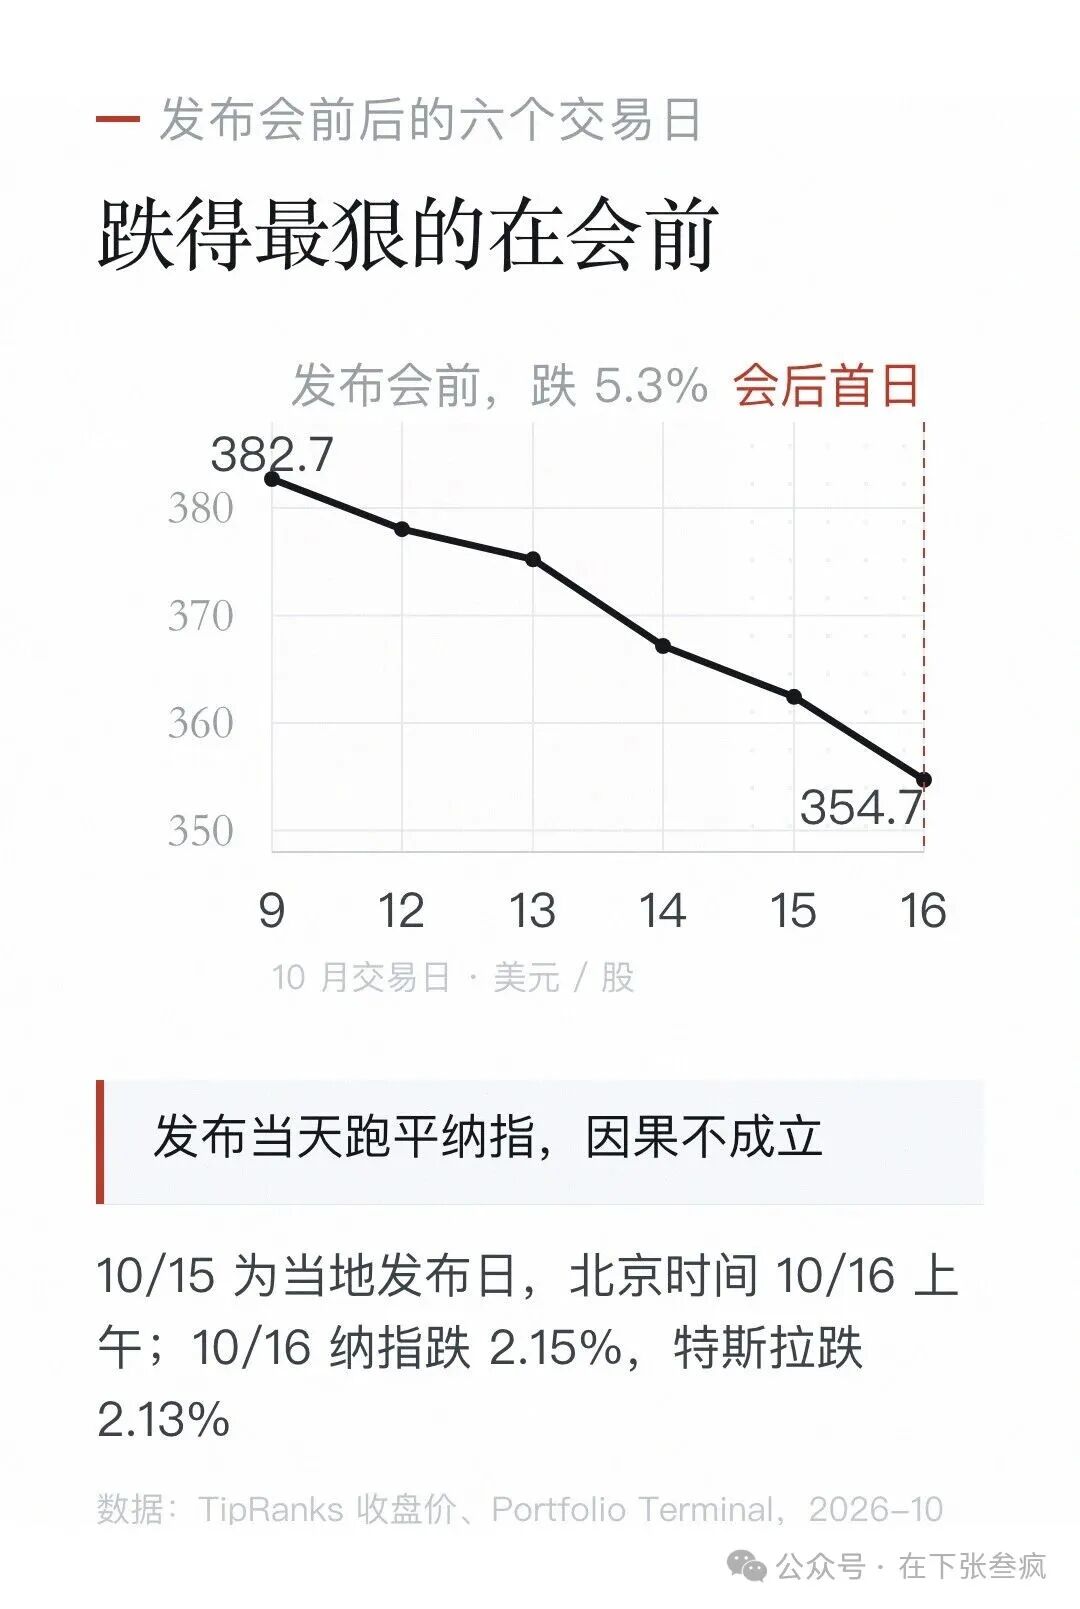
图3一周六个交易日,跌得最狠的四天都在发布会之前(数据来源:TipRanks收盘价、Portfolio Terminal周报)
同期科技板块指数全周跌7.70%,是2025年4月以来最差的一周。跌的不只特斯拉一家。
它必须造这台车,因为别的都撑不住了
那问题就来了。一台不能上公共道路、年销预计两千台、还占着工程资源的车,为什么非造不可?
特斯拉2026年二季度,营收282.36亿美元,同比增26%,看着不错。
毛利率16.8%。汽车毛利率剔掉积分收入是16.3%,一季度还有19.2%。
营业利润3.98亿美元。营业利润率1.4%,去年同期是4.1%。
1.4%是什么概念。一家卖车的公司,卖一辆车赚的钱,还不如它自己账上现金的利息厚。
更微妙的是净利润。
表观净利润11.14亿美元。其中7.63亿来自SpaceX股权的账面浮盈,占净利68.5%;2.74亿是一次性税项。
把这两笔拿掉,剩下的才是造车挣的。
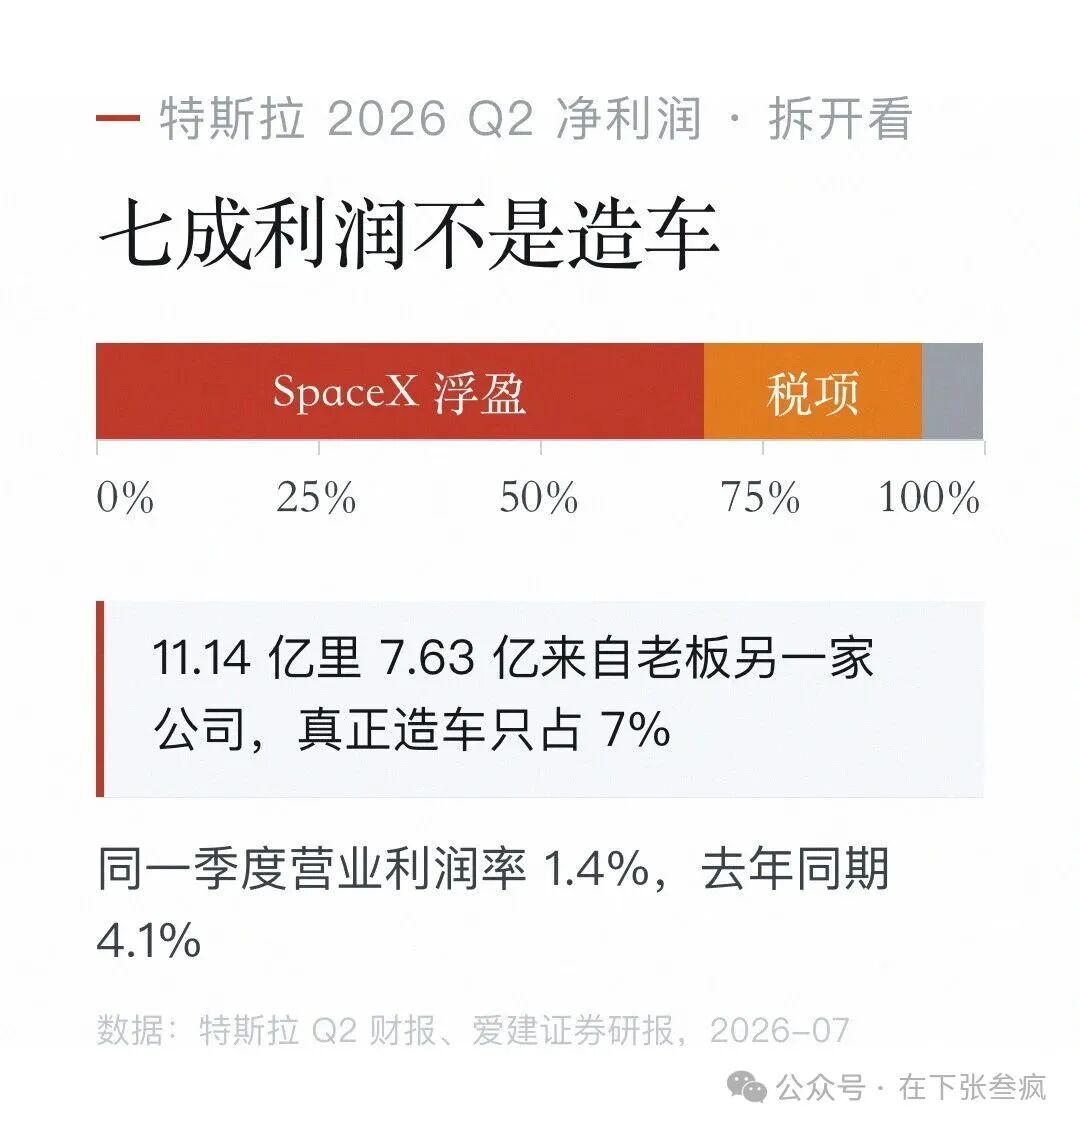
图4二季度 11.14 亿净利里,造车只占 7%(数据来源:特斯拉 Q2 财报、爱建证券研报)
同一季度,研发费用23.71亿美元,同比增49%;资本开支57.89亿美元,同比增142%,全年指引超过250亿。
钱在往外涌。
而撑住这张表的,是98.3%的交付量,全部来自Model 3和Model Y两款车。
48.65万台交付里,47.82万台是这两款。
这就是关键。一家公司的全部现金流,压在两款已经卖了六年的车型上;同时它要向资本市场讲三个新故事,机器人、无人出租车、自动驾驶。
三个故事目前收入都是零。
晨星分析师Seth Goldstein给的年销量预期是约2000台,理由只有一句,特斯拉现在没有光环车型,Roadster会成为新的品牌旗舰。
2000台。它撑不起一门生意,买的是一个广告位。
汇丰的高级全球汽车分析师Michael Tyndall说,这次亮相更多是一次工程实力的展示,而非盈利能力的证明。
Deepwater的Gene Munster说,除了让传统汽车制造商相形见绌之外,没有其他商业价值。
摩根大通的Rajat Gupta翻出了旧账。2017年首次发布时,特斯拉说的是2020年交付。
Quilter Cheviot的Mamta Valechha说,特斯拉在兑现承诺和执行计划方面,仍面临较高的可信度风险。
这些质疑指向同一件事。
这台车真正在卖的东西,是「特斯拉还领先」这四个字。
一家汽车业务利润率1.4%的公司,需要一个理由让市场继续按科技公司给它定价。极速记录已经不值钱了,续航也没人再惊喜,零百加速三秒的车在中国二十万就能买到。
它必须造一个新的维度。
飞行,是最便宜的那个新维度。换个颜色要重开一套模具,加一段飞行只要一笔广告费。
技术来自SpaceX,利润也来自SpaceX
这里有一处巧合,很少有人并排看。
那套冷气推进系统,是特斯拉和SpaceX联合开发的。气瓶用的是火箭压力容器技术,属于航天地面供应链,不是汽车供应链。
而特斯拉二季度净利润里最大的一笔,7.63亿美元,来自它持有的SpaceX股权浮盈。
技术从那边来,利润也从那边来。
一台车身上,同时装着这两件事。
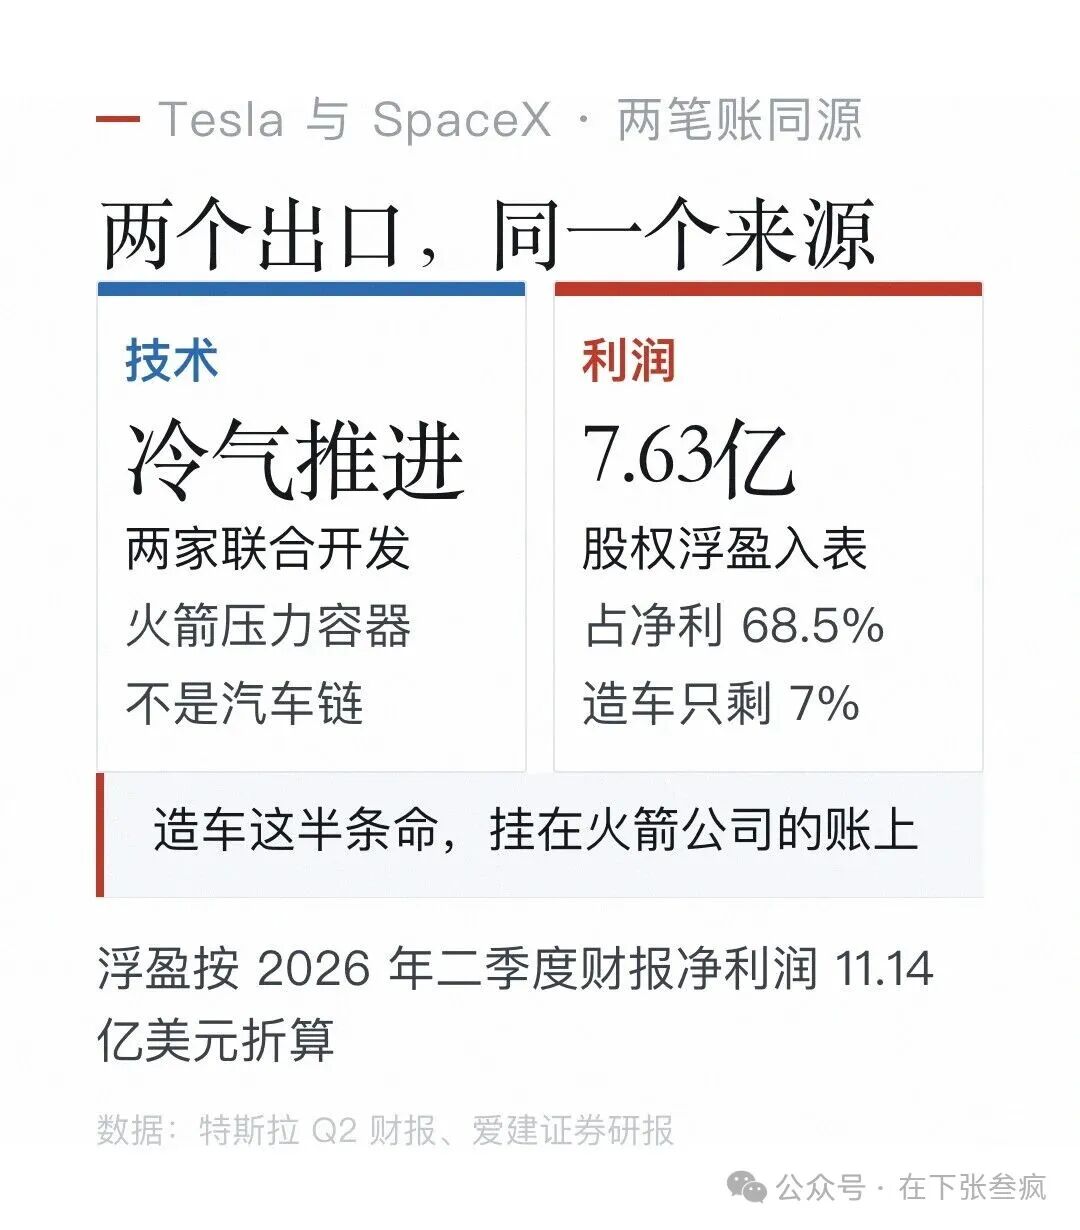
图5两个出口,同一个来源(数据来源:特斯拉 Q2 财报、爱建证券研报)
这不构成造假,也不违规。只是说明汽车业务自己已经不太能养活自己。
而马斯克2025年11月拿到的那份新薪酬方案,把这件事说得更明白。
上限约1万亿美元,4.24亿股。触发条件是市值8.5万亿美元、累计交付2000万辆、100万台机器人、100万辆无人出租车、调整后EBITDA 4000亿美元。
对照现实。当前市值约1.4万亿,还差约5倍。2025年调整后EBITDA不到150亿美元。
所以每一次发布会,都不只是发布会。它是在给一份十年对赌续命。
结账的人,在4S店
现在说回你。
Roadster跟你没什么关系。中国区意向金33.2万,2028年量产,火箭版禁止上公共道路。
但它演这一场的钱,跟你有关系。
同一张损益表。研发、资本开支、机器人产线,全从这张表出。这张表由Model 3和Model Y的量撑着。
而这两款车正在用降价换量。
2026年9月,18天内两轮变相降价。9月7日,Model 3减5000,Model Y减1万;9月25日再延到10月31日,Model 3再减5000,Model Y部分车型减7000。
叠加之后,Model 3起售22.25万,Model Y起售25.35万,都是历史最低。
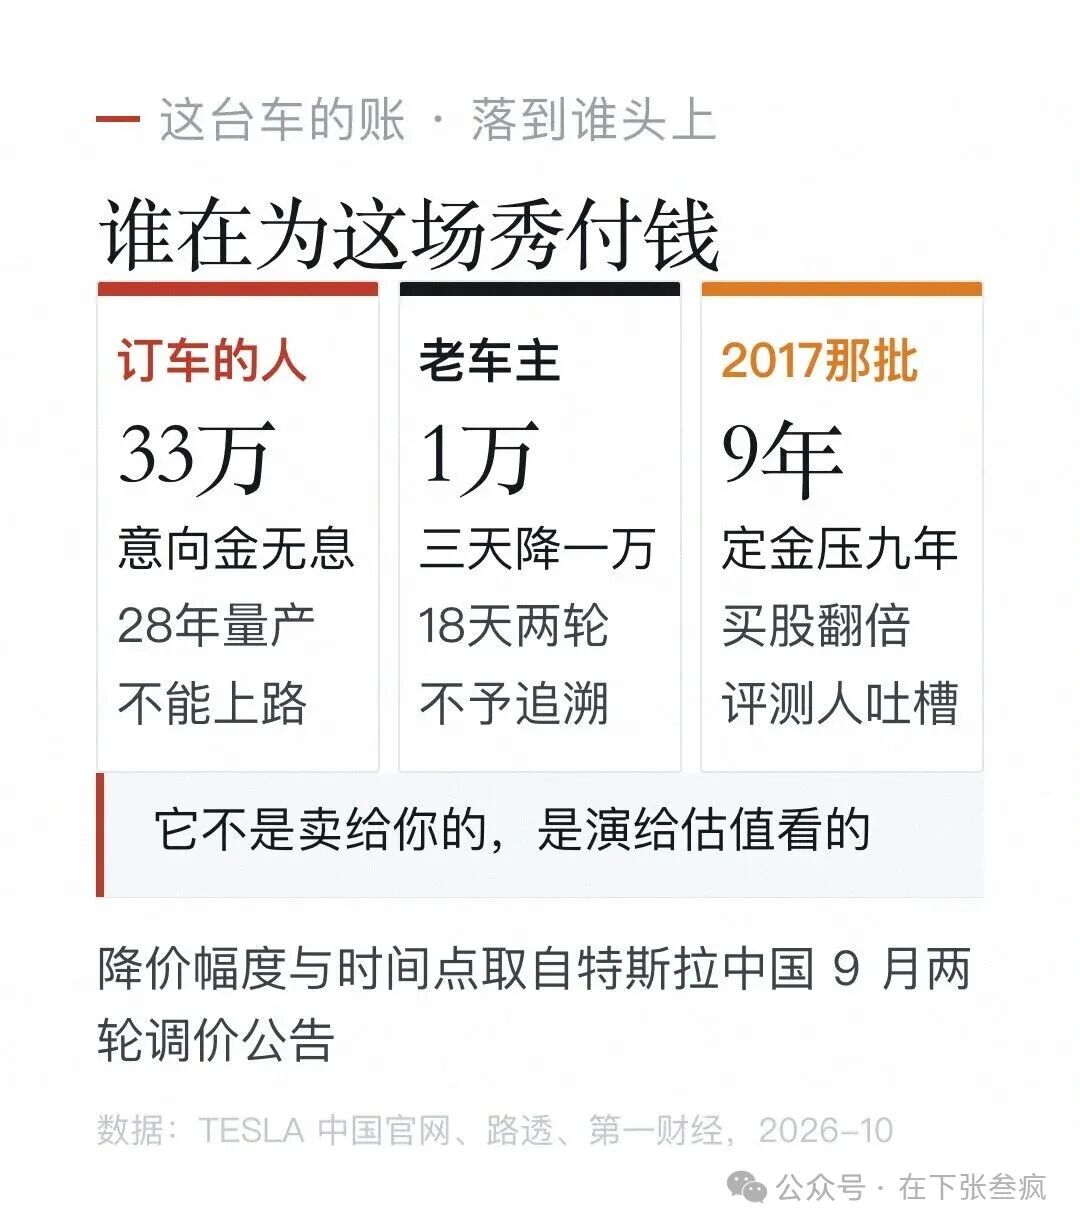
图6这台车的账落到三种人头上(数据来源:TESLA 中国官网、路透、第一财经)
有车主8月25日下单,9月4日提车,三天后同款降1万。
特斯拉的口径是,已交付车辆不追溯。
这就是这台车的账本落点。它不需要你买,它需要你继续买那两台车,并且在降价的时候不说话。
还有一笔更隐蔽的。
那33.2万意向金,是一笔无息浮存。2017年那批5万美元定金,被占用了九年。
数码评测人MKBHD在社交平台上写过一句,特斯拉拿着我的五万块八年了,什么也没干。
OpenAI的Sam Altman说,他真的很期待这台车,也理解延期,但7.5年确实太长了。
李斌的转发是这轮讨论里最体面的一句。他说太厉害了,这个我们真没有,为特斯拉点赞。
八年前他讲过另一句话,特斯拉有的我都有,我有的他都没有。
何小鹏的回应更像工程师。他说这是非常酷的另一种形态飞行汽车,但能不能落地还要看飞行安全和飞行参数,所有人都无法绕开飞行认证。
这是个回旋镖。小鹏汇天自己宣称2026年四季度交付,而型号合格证还没拿到。
所以这台车真正照出来的东西,跟特斯拉有多强没多大关系。是整个行业都在同一个位置上找新故事。
亿航的载人机型从提交申请到拿证,用了34个月、1000多天、4万架次试飞。吉利沃飞长空的AE200走到适航第4阶段,计划2027年拿证。
真正的飞行汽车,慢得像修铁路。
而一台只能飞十几秒的跑车,两天就能刷满全网。
这才是这件事最值得记的一笔。注意力比适航证便宜太多,也快太多。
尾声
我是在下张叁疯,科技消费这摊事,你别一个人交学费。觉得这篇有用,点个在看,转发给一个也会交学费的朋友
— 在下张叁疯 · 一个敢说狠话的科技消费搭子

