
同一张榜上,小鹏41256辆,小米「超过4万辆」,理想31817辆,蔚来集团37408辆。
把「蔚小理」三家9月的数加起来,九万出头。零跑一家10万5。
但先别急着下结论。这张榜上还有第四个数字:零跑那10万5里,有超过2.7万台是出口。
图1同一张榜,四家的口径各写各的
📌 本文看点
01
一张榜单,四种口径
02
零跑的10万,两万七在海外
03
蔚来集团涨了7.7%,乐道掉了42.5%
一张榜单,四种口径
看这份榜单,先看口径,再看数字。
零跑写的是「全球交付量」,含出口。9月它第一次在月报里单独披露海外数,出口超2.7万台。倒推一下,国内大概7.87万台。
蔚来写的是「公司交付」,是蔚来品牌加乐道加萤火虫三个牌子加总,37408辆。蔚来品牌自己只有21318辆。
小米写的是「超过40000台」,不给准确数,也不给分车型结构。
小鹏写的是「集团交付」,41256辆,同比基本持平。官方的说法是「与去年同期基本持平」,实际数字是跌0.78%。
四种口径,直接横向排序,本身就排不出名次。真要拉齐到国内零售,零跑仍第一,但领先幅度要缩掉约四分之一;蔚来那个+7.7%的漂亮数字,也要重新算。
热度榜按数字排,掏钱的人按车排,排出来的名单不一样。
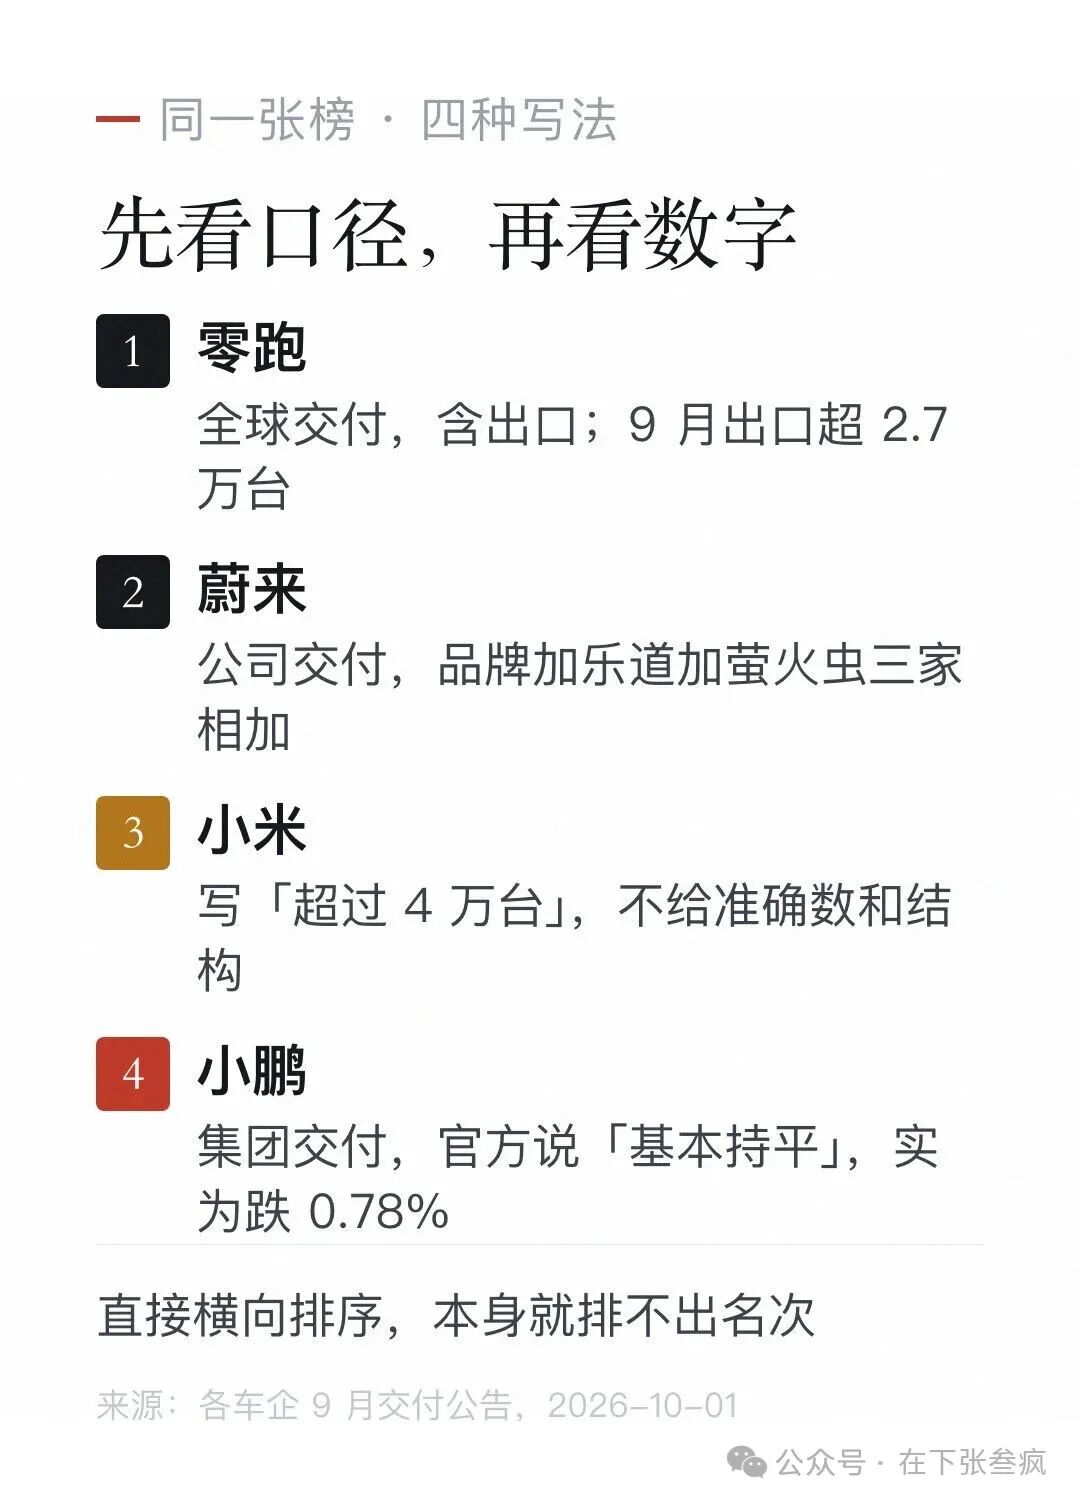
图2同一个9月,四种口径写在同一张榜上
零跑的10万,两万七在海外
零跑今年真正的增量,不在国内。
9月国内乘用车零售同比跌了29%,这是乘联分会9月1到27日的数据。存量市场里,海外是唯一还能净增的地方。
零跑9月出口超2.7万台,1到9月累计出口15万台以上。截至9月底,它在欧洲的销售服务网点突破1000家,覆盖45个国家和地区。这套管道它是从2024年就开始铺的,跟Stellantis合作,西班牙、马来西亚、缅甸都有本地化基地。
国内那些还在导入期的同行,一时半会抢不到这块。小鹏的MONA进了香港、菲律宾、澳洲、印尼,还没成规模;理想在迪拜上市了L9;蔚来的欧洲也刚起步。
所以零跑这10万里,有超过四分之一是别人短期内补不上的量。剩下的七万多,靠的是把价格带从6万铺到30万,什么预算的人都接得住。
这条路朱江明说得很直白:一个车企如果没有做到百万辆以上,就很难生存。他先要百万辆,再谈利润。
图3零跑在成都的交付仪式(图源:新出行)
蔚来集团涨了7.7%,乐道掉了42.5%
蔚来这个+7.7%,是三个牌子一起算出来的。
拆开看:蔚来品牌21318辆,涨55.3%;萤火虫7327辆,涨26.9%;乐道8763辆,跌42.5%。
乐道是7月交付10200辆,8月8810辆,9月8763辆,连着三个月往下走。它站的位置是20万到30万的家庭纯电SUV,这正好是全行业最挤的一档。
集团口径能把子品牌的下滑摊平,对外是一个正增长;可明年还能不能打,取决于那个掉了四成的子品牌。
理想那边是另一种情况。9月31817辆,同比跌6.29%,环比跌15.56%,是头部里唯一同比环比双降的。官方的解释是2025款i6在9月11日关闭线上下单,老款停售、工厂停产切换,交付被阶段性压住了。
这个解释成立。它同时也说明,理想的产品线正卡在换代空窗里。
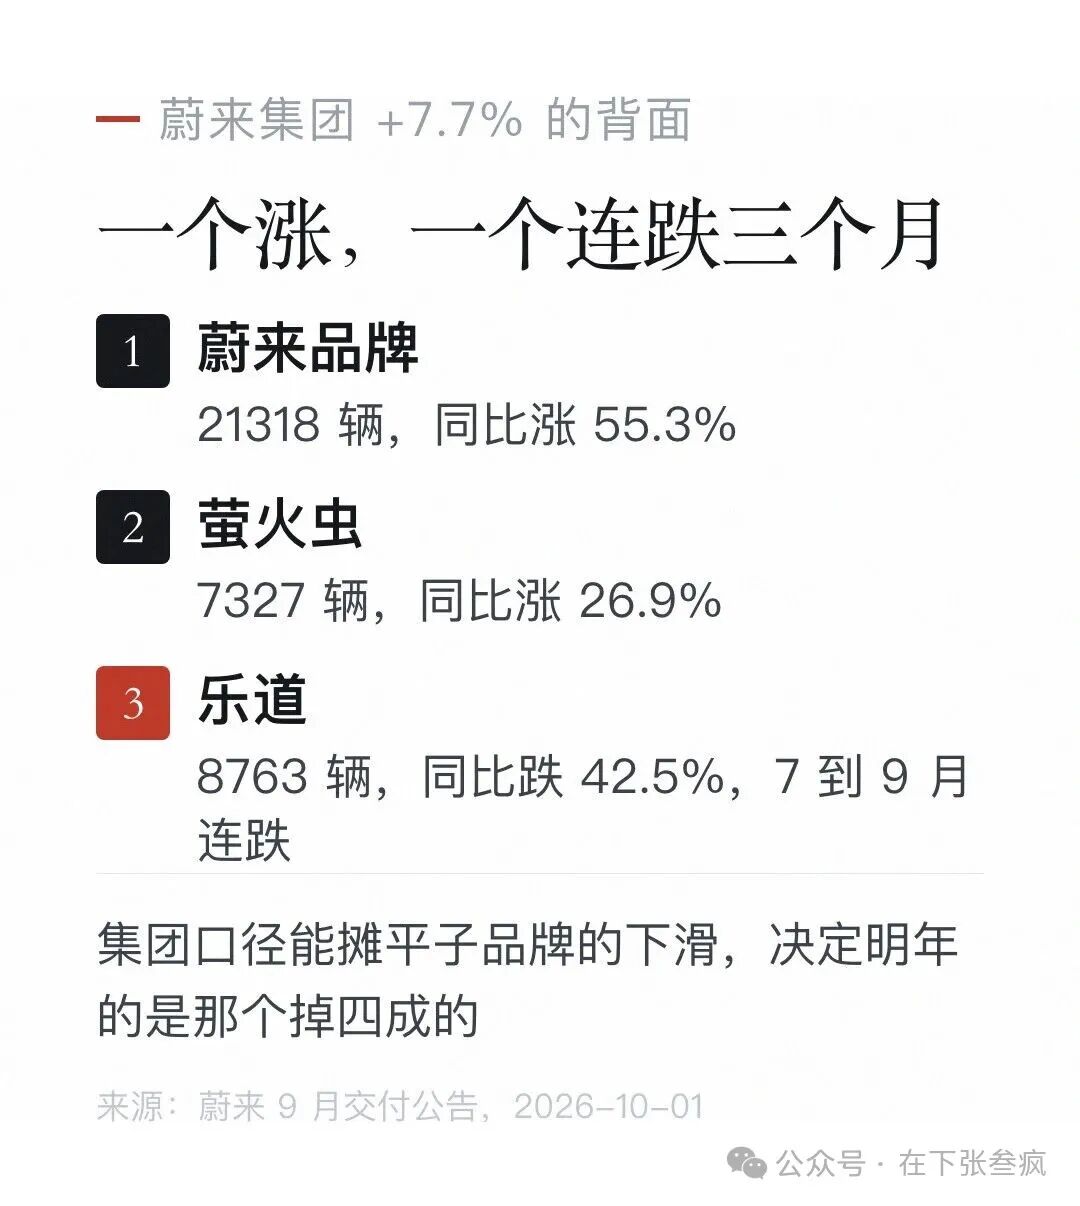
图4蔚来集团涨7.7%的背面,是乐道连跌三个月
20万到40万这块地,第一次不长了
榜单只是结果。座次为什么重排,要看价格带。
乘联分会的数据,2026年上半年,10万以下的车卖了1380791辆,同比跌26.0%;10万到20万,1720096辆,跌16.1%;20万到30万,1086593辆,涨0.7%;30万到40万,278911辆,跌9.9%;40万以上,237997辆,涨45.9%。
看出来了吧。整个市场只有两头在长,40万以上涨了将近一半,10万以下跌掉四分之一。中间那两块,一块勉强持平,一块在缩。
而「蔚小理」这三个字,描述的是价格带,跟销量没关系。它形容的是三家2015年前后成立、主攻20万以上、卖给中国一线中产家庭的公司。
20万到40万,正好是今年增量最少、竞争最挤的地方。20万到30万那块只涨0.7%,里面挤着乐道L60、L80、L90,Model Y,问界M8,智界V9,小米YU7。30万到40万直接跌9.9%。
「蔚小理」这个标签会失效,不是因为这仨卖得少了,是因为它们共同代表的那门生意,今年第一次整体不增长了。
座次重排就出在这儿。「在国内、卖20万以上、卖给中产家庭」这条路径,红利到期了;「把价格带铺满、把车卖到海外」这条路径开始兑现。场上还是那些人,衡量标准换了。
一个旁证:交银国际10月6日的研报说,10家样本车企9月合计销量约80.9万辆,同比涨14.3%。同一时间,全市场零售同比是跌29%。
差距38个百分点,说明头部的份额,是从尾部和燃油车手里抢来的。
对买车的人来说,后果是双向的。选择在变多,议价空间在变大;另一面,掉队的品牌会消失,售后网点和保值率得你自己承担。销量榜能当参考,它不负责你三年后卖车时的价格。
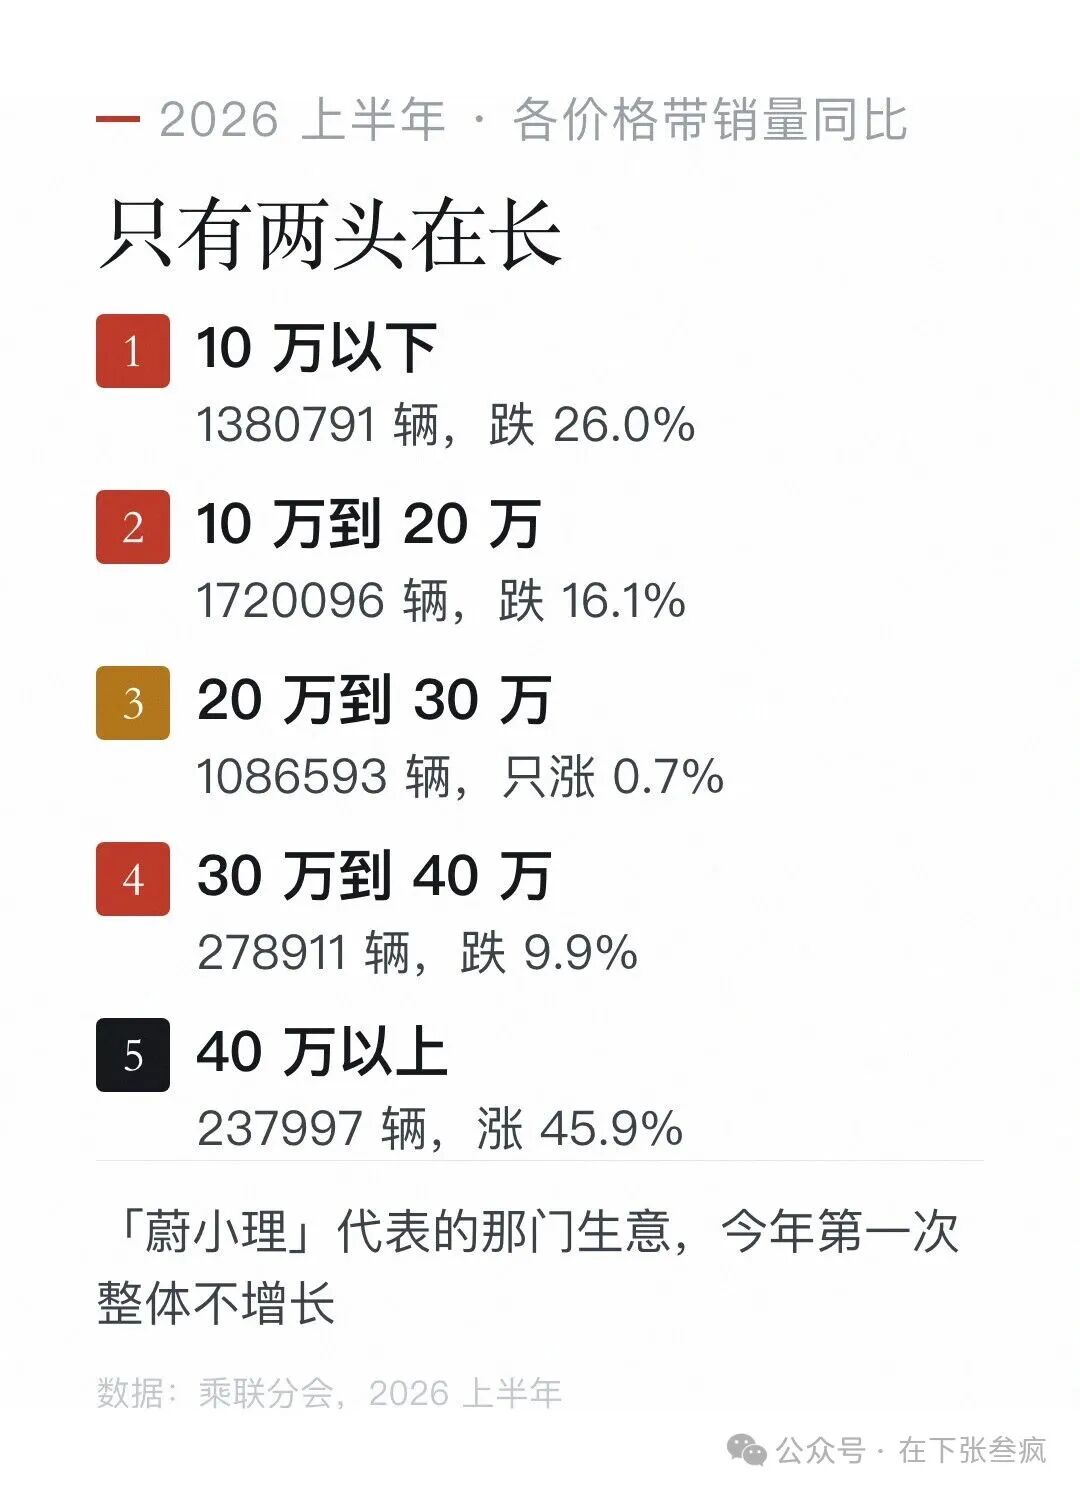
图5只有两头在长,中间那块地今年第一次没涨
卖车不赚钱,赚钱的在更上游
座次重排还有一层更冷的背景:这个行业现在不太赚钱。
2026年1到5月,中国汽车行业的利润率只有3.4%,低于下游工业平均的6.1%。
看单车。2026年二季度,小米汽车及AI分部的毛利率19.2%,但经营亏损26亿,折算到每辆车是亏2.5万。理想车辆毛利率9.4%,单车亏2.14万。小鹏整车毛利率12.1%,净亏13.4亿。
零跑是唯一在账面转正的。二季度归母净利5.98亿,折到每辆车约2429元。但这个数字要分开看:上半年零跑归母净利2.1亿,折到每辆车只有589元;而且上半年它拿到8到9亿碳积分收入,其中二季度约5亿。把碳积分拿掉,主业利润薄得像纸。
真正稳赚的在更上游。碳酸锂从2025年6月的5.84万一吨,涨到2026年5月破20万一吨,涨了230%;车规存储芯片3个月涨180%。锂矿和芯片厂,是这轮里最舒服的两个角色。
所以零跑那10万辆,含金量要打折看。车卖得动,利润还薄。
同一批数字,两本账
零跑冲到10万,业内并不都鼓掌。
科方得咨询负责人张新原的话说得最直接:以价换量短期有效,长期面临硬约束;零跑一季度9.4%的毛利率已经低于行业健康线,单车均价跌破10万元,每卖一辆盈利空间极薄,一旦原材料反弹或者竞争加剧,会迅速重新回到深亏。
中国企业资本联盟副理事长柏文喜补了一句:净利润目标挑战巨大,单纯的规模扩张如果带不动毛利率回升,就会变成「规模不经济」。
但另一边的声音同样硬。虎嗅那篇《零跑跑到十万辆,新势力的三万辆突然不香了》写得很清楚:不能拿零跑的10万辆,直接判定小鹏、理想和蔚来的3万辆没有价值。同样卖3万辆,有人卖的是产品,有人卖的是服务、技术和品牌溢价,两种模式没有天然高下,只有各自的账算不算得通。
这两拨人听着像对吵,说的不是一件事。前两位盯的是零跑自己:量上去了、毛利没跟上,就是规模不经济。虎嗅盯的是尺子:别拿零跑的标准去量别人。
李斌说中国车企至少能留下10家,不急着冲百万。跟朱江明那句「先要百万辆」比,是两种活法。
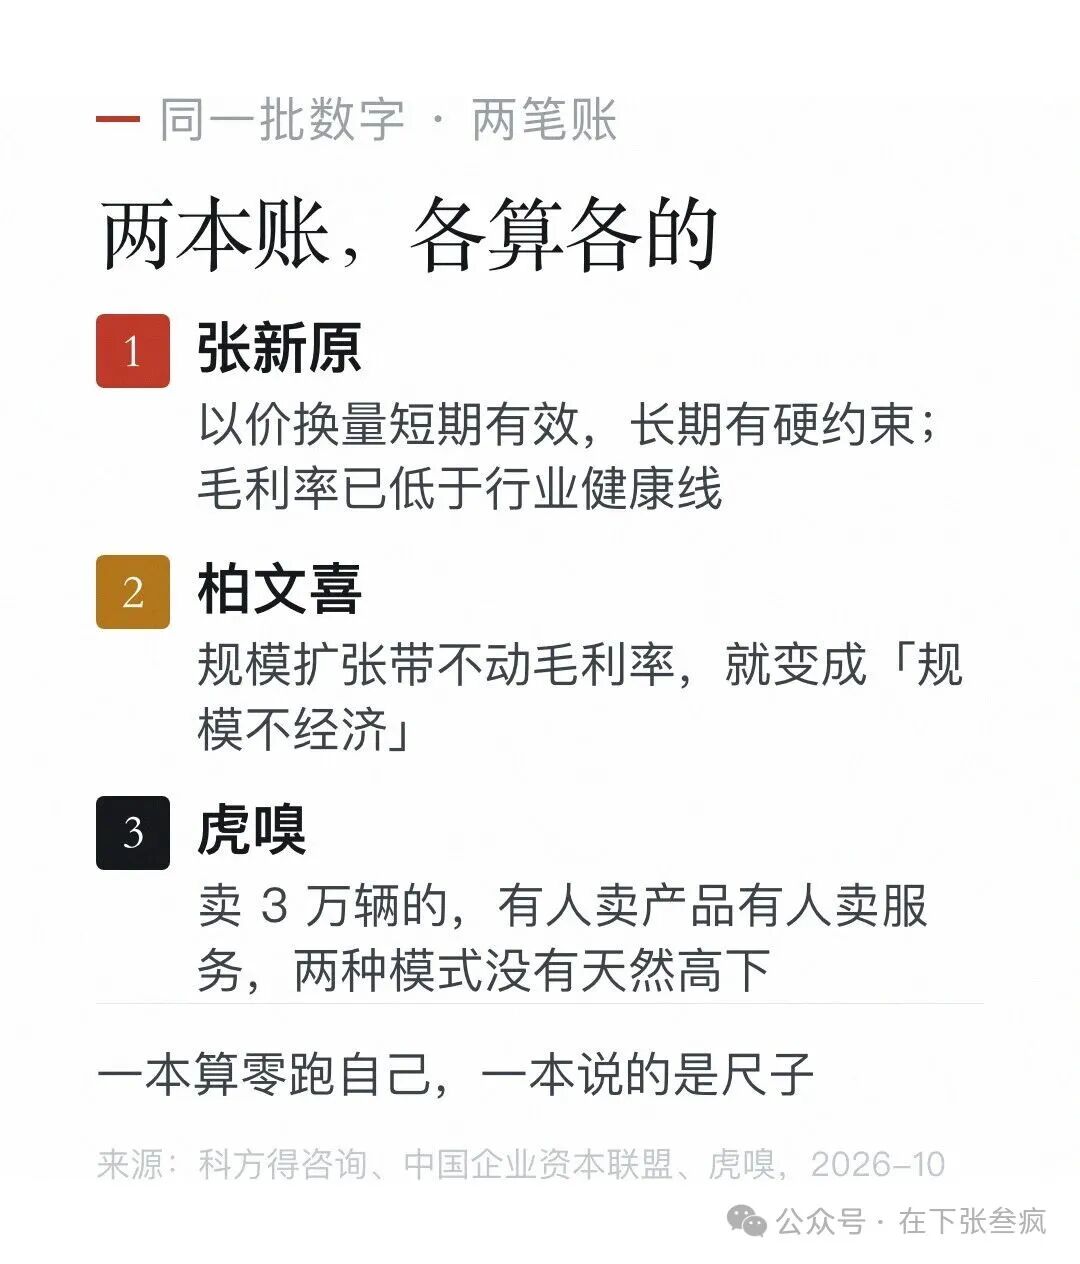
图6两本账,各算各的
你去店里看车,该盯哪三个数
如果你今年要买车,这份榜单能帮你把三件事看住。
第一,先问是哪个月的口径。品牌还是集团,国内还是全球。同一家车企,两种口径能差出四成。
第二,别只看交付量,看它站稳了哪个价格带。今年20万到30万只涨0.7%,30万到40万跌9.9%,你在这个区间挑车,选择最多、议价空间最大;在40万以上挑车,是在涨的那一头,价格最硬。
第三,看它靠什么挣钱。只卖车的,毛利薄;能卖技术、卖碳积分、卖海外的,账更稳。零跑能扭亏,一半靠碳积分和出口,这件事它不会写在宣传页上。
新势力的座次会继续变,你手里的预算不会。按自己的价格带选,比按榜单选靠谱。
你现在开的这台,是当年看榜单买的还是看需求买的?评论区说说,给还在挑车的人一个参考。
尾声
我是在下张叁疯,科技消费这摊事,你别一个人交学费。觉得这篇有用,点个在看,转发给一个也会交学费的朋友
— 在下张叁疯 · 一个敢说狠话的科技消费搭子

