
日本汽车零部件厂商利润下滑、亏损扩大,这事儿跟你开的那辆日系车有直接关系,电装、爱信精机这些名字听着陌生,但造的东西装在你的丰田、本田里,你买的日系车,早就是中国制造了,日本零部件产业正卡在一条结构性裂缝里,不是暂时波动,是地基在动。
日本国内整车产量在2012年达到约1000万辆的峰值后一路往下走,到2023年只剩约830万辆,产量少了,零部件需求跟着塌,电装2024财年净利润大约5600亿日元,比上一年缩水明显,爱信精机部分业务板块出现亏损,这不是哪家经营不善,是整个传统燃油车供应链的金字塔在电动化冲击下松动了,塔尖的整车厂还撑着,塔底的中小零件商已经在喊疼。
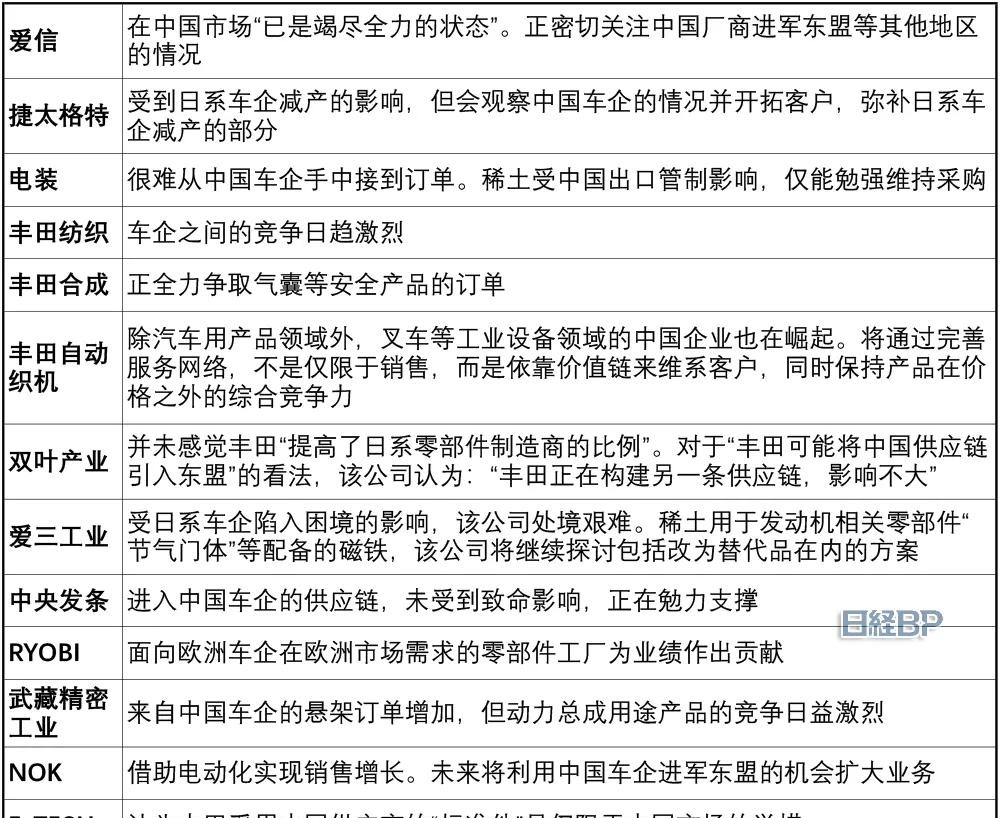
日本厂商报价比中国同级供应商高出30%到50%,但这还不是最要命的,车载芯片、电驱系统这些新能源核心件,中国企业追得很快,宁德时代和比亚迪已经渗进日系新能源车型的核心部件供应链,你在4S店提的那辆混动雅阁,电池包大概率不是日本原装的。
丰田、本田、日产在华合资工厂的国产化率,部分车型已经超过90%,不是含中国成分,是整条产线扎根在中国,电装自己也在拆分重组,把资源押向电动化和半导体,爱信在加码混动变速箱转型,大厂还有钱折腾,中小厂呢?转型资金和技术储备两头缺,批量破产或者被并购的风险真实存在,2023年日本汽车零部件行业企业破产数达到120多家,比十年前翻了一倍。
有些企业在跑,往东南亚、往印度跑,试图重建低成本制造基地,这动作本身就说明一件事:离开中国供应链,成本账算不过来,丰田2024年在泰国投产的工厂,人工成本比中国高出约15%,配套件采购价贵了20%,整体制造成本反而往上走。
日本零部件厂商不是输给了中国企业,是输给了自己没转过弯来的体系惯性。
中国供应链借这波国产化浪潮,正在挤进全球一级供应商梯队,机会是真的,风险也是真的,过度依赖日系订单,客户太集中,万一哪天日系车在华销量掉头,这些供应商跟着晃,2024年上半年,丰田在华销量同比下滑超过10%,高端传感器、精密轴承这些领域,国产替代还没彻底跑通,核心材料和高精度工艺是短板,不是明天能补上的事。
消费者端的变化更安静,同一款日系车,中国造和日本造在装配工艺上的差距在缩小,买车的人对产地标签越来越不敏感,盯着智能化配置和用车成本看,日系车性价比要是因为供应链转移再往上提一截,中低端市场的份额会被加速吃掉。
全球汽车零部件格局不是中日对打,是两套体系互相嵌入,合资合作会变多,但谁主导技术路线,谁就拿话语权,日本零部件产业如果在2030年前完不成电动化转型,全球供应链核心位置大概率保不住。
中国企业也别太乐观,切入日系供应链是入场券,不是铁饭碗,从给日系车打工变成给自己品牌撑腰,这一步迈不出去,天花板就锁死了,长城汽车2023年自研的电驱系统已经装车超50万台,但品牌溢价还是比不过丰田本田,这就是现实。
你下一辆车,会特意查它的零部件产地吗?性能和价格到位了,产地可能根本不重要。

